
ご縁とともに、心のこもった家づくり
まごころぽんたのいえ

ご縁とともに、心のこもった家づくり
まごころぽんたのいえ
ご縁とともに、心のこもった家づくり
まごころぽんたのいえ
ご縁とともに、心のこもった家づくり
まごころぽんたのいえ
ご縁とともに、心のこもった家づくり
まごころぽんたのいえ
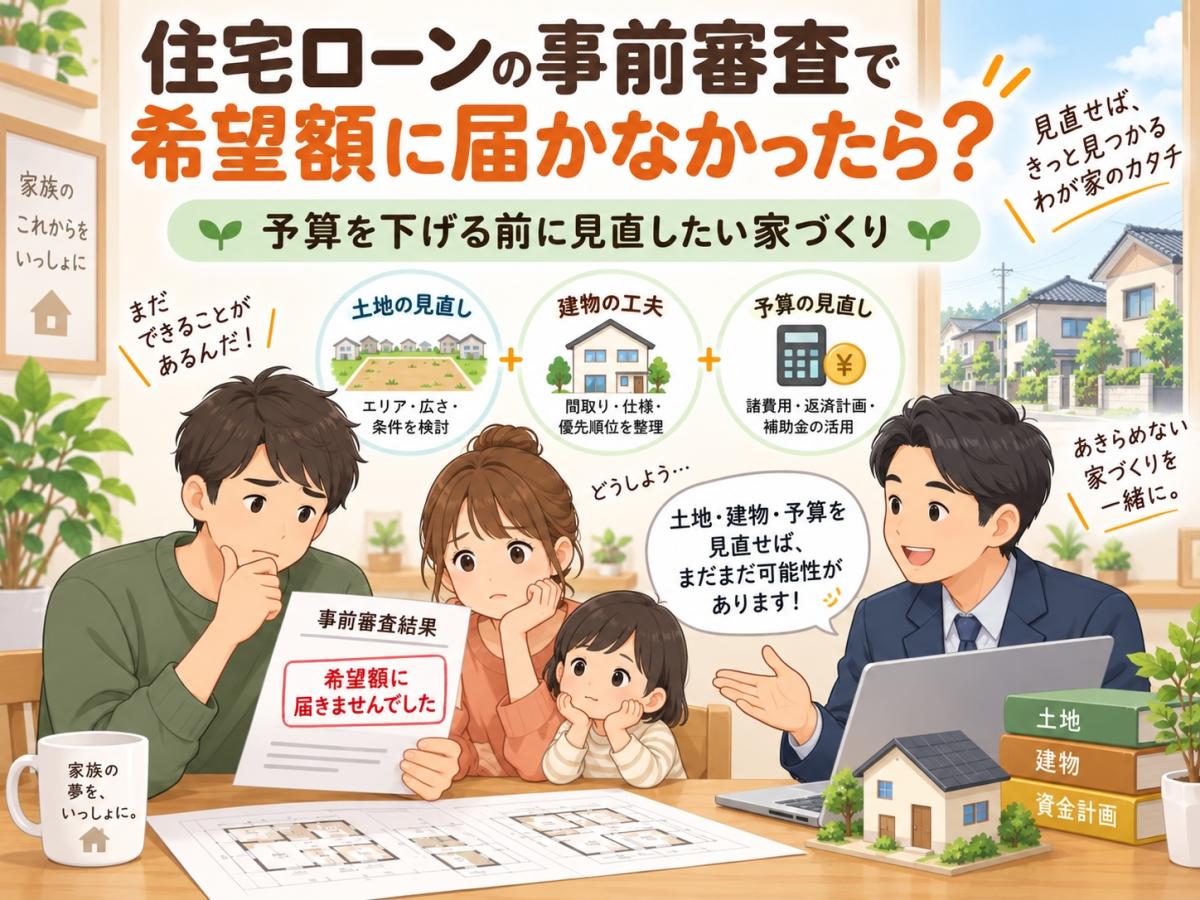
住宅ローンの事前審査を出して、結果を待っていた数日間。
「これくらい借りられれば、考えていた土地に希望していた家を建てられそう」
そんなふうに家族で話していたのに、届いた結果を見ると、希望していた金額より300万円、500万円と少なかった。
この瞬間に、
「やっぱり自分たちには新築は無理なのかな」
「建物をもっと安くしないといけない?」
「希望していた間取りは諦めるしかない?」
と考えてしまう方は多いと思います。
でも、ここでいきなり家づくりそのものを諦める必要はありません。
事前審査で希望額に届かなかったときに、最初にすることは「家を安くすること」ではないからです。
まず確認したいのは、なぜ希望額に届かなかったのか。そして、土地・建物・外構・諸費用を含めた家づくり全体の中で、どこなら調整できるのかということです。
住宅ローンの審査では、年収だけではなく、年齢や勤続年数、返済負担率、ほかの借入、住宅の担保評価など、さまざまな項目が確認されています。金融機関によって審査方法や基準も同じではありません。国土交通省の令和7年度調査でも、完済時年齢、年収、勤続年数、返済負担率、担保評価などを9割以上の金融機関が審査項目としています。
つまり、事前審査で出た金額だけを見て「この家は無理」と結論を出すのは、まだ早いのです。
新城市・豊川市を中心に東三河で家づくりを考えている方へ、希望額に届かなかったときに、どんな順番で家づくりを見直せばよいのかを考えていきます。
まず知っておきたいのは、事前審査の結果は「家に使える予算そのもの」ではないということです。
一般的な住宅ローンでは、事前審査で申込内容などから借入可能かどうかを確認し、その後、正式な書類や物件の内容などを確認する本審査へ進みます。事前審査を通過したから必ず同じ条件で借りられるわけではなく、本審査で結果が変わることもあります。
反対に、ある金融機関の事前審査で希望額に届かなかったからといって、それがすべての金融機関で共通する借入限度額とも限りません。
ただし、「別の金融機関ならもっと借りられるかもしれない」と、すぐに借入額を増やす方向だけで考えるのもおすすめできません。
希望額に届かなかったという結果は、一度立ち止まって家づくり全体を見るきっかけにもなります。
大切なのは「どうすれば希望額いっぱいまで借りられるか」ではなく、「今の条件で、どんな家づくりなら無理なく成立するのか」を確認することです。
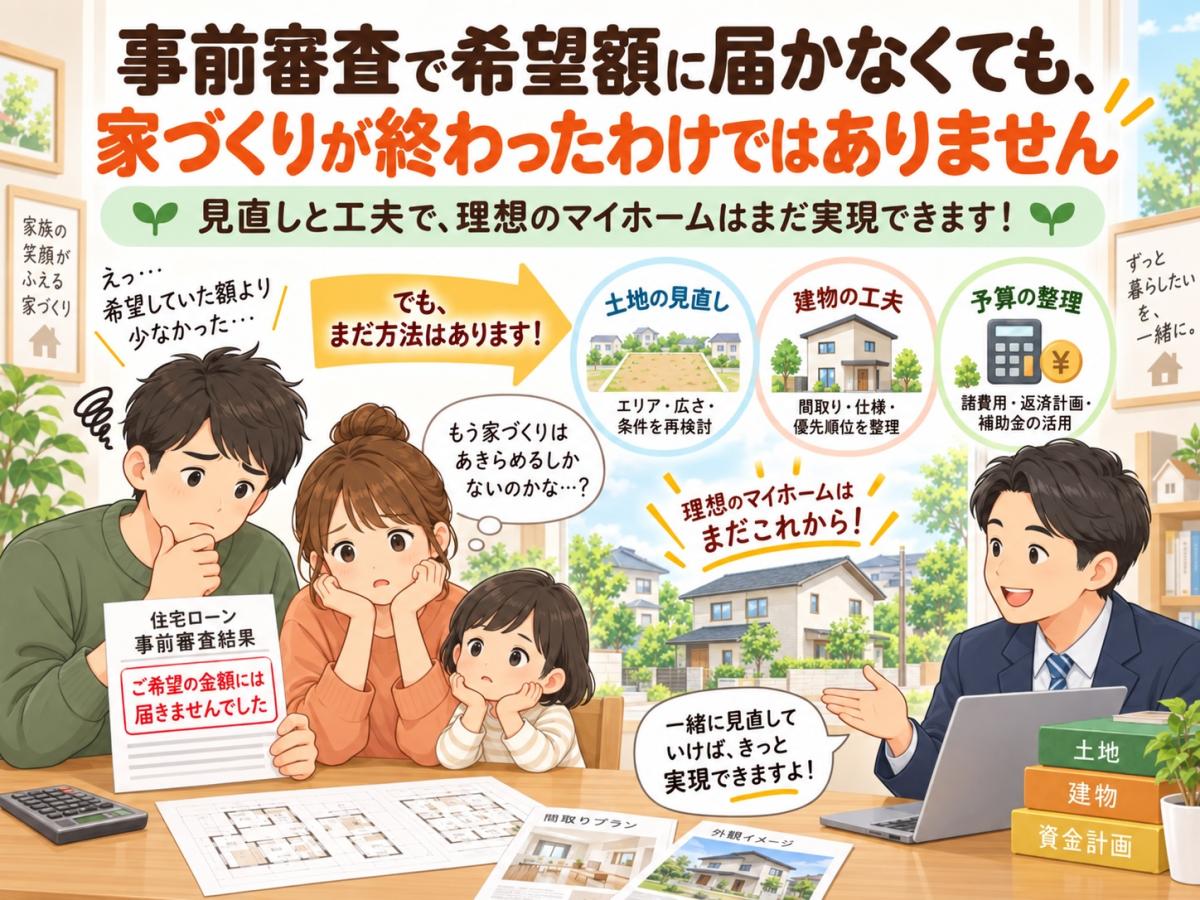
たとえば3,500万円の借入を希望していて、事前審査の結果が3,100万円だったとします。
差額は400万円です。
ここでいきなり、
「建物を400万円安くしてください」
と住宅会社へ伝えるのは少し待ってください。
先に確認したいのは、この400万円の差がどこから生まれたのかです。
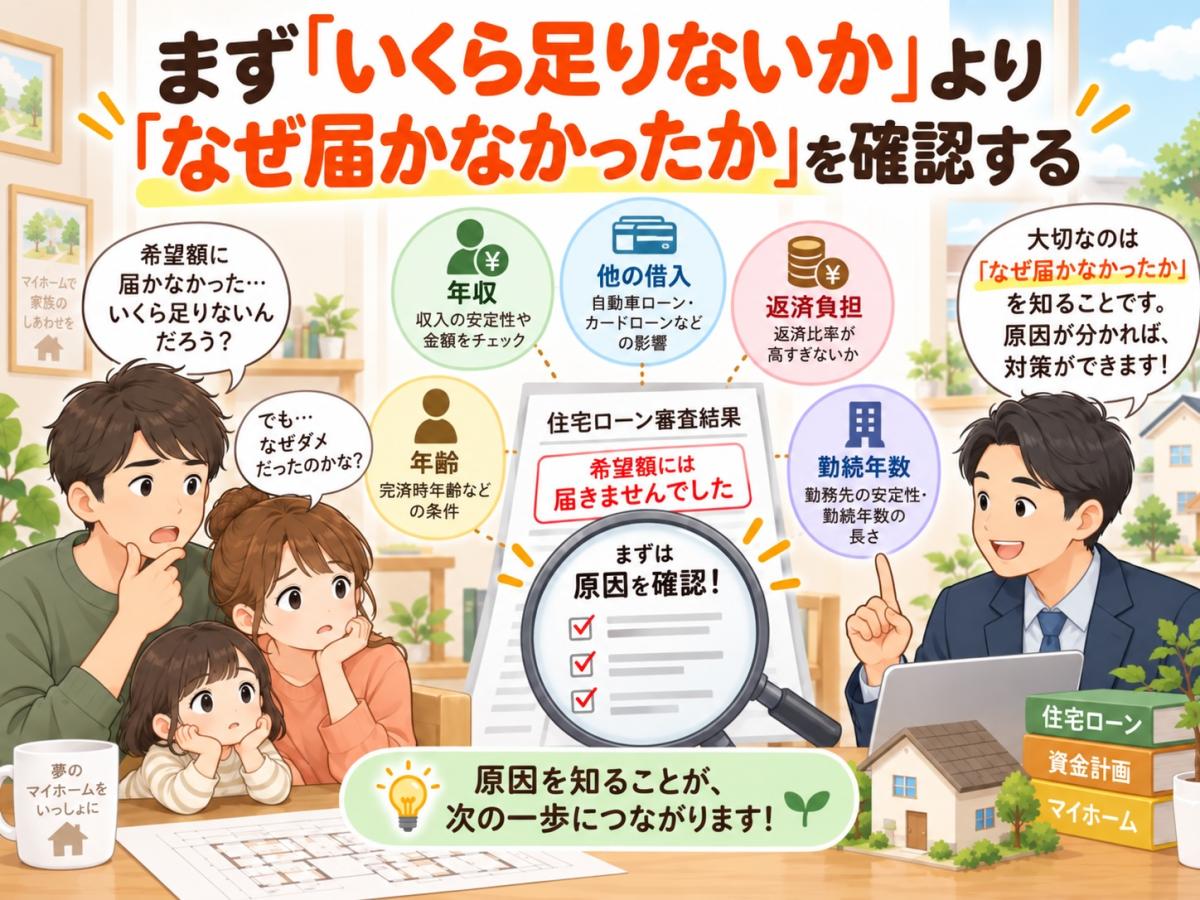
年収に対する返済額なのか、車などほかの借入が影響しているのか、年齢と借入期間の関係なのか、物件や土地の条件なのか。住宅ローンは複数の項目を見て判断されるため、単純に「年収が低かったから」とは限りません。
また、金融機関によって細かな審査基準は異なります。
だからこそ結果の数字だけを見るのではなく、現在の収入、借入、自己資金、家族構成、購入予定の土地や建物を一度まとめて整理することが重要です。
理由が変われば、家づくりの直し方も変わります。
「年収○万円なら○千万円借りられる」
住宅ローンを調べていると、このような情報を目にすることがあります。
もちろん年収は重要です。
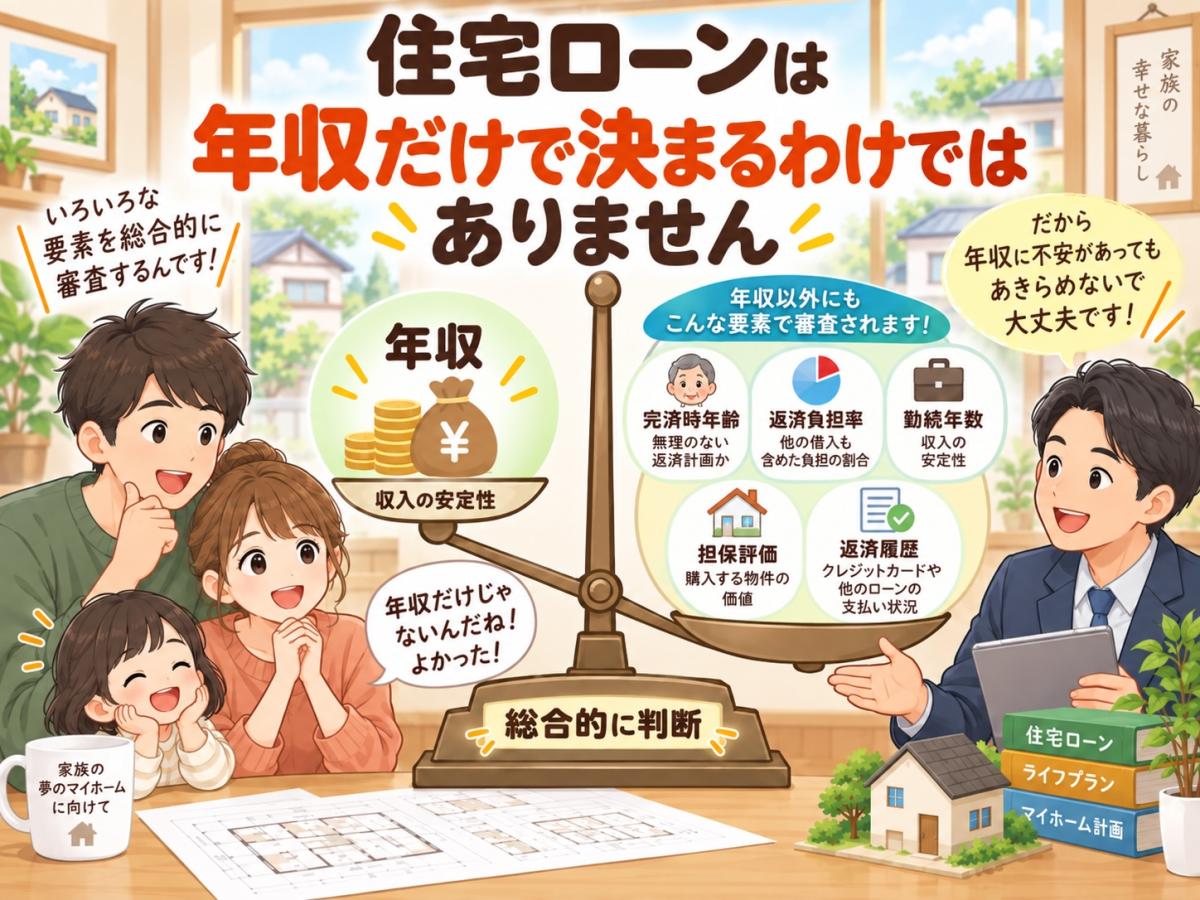
しかし、実際の住宅ローン審査では年収だけを見ているわけではありません。
国土交通省の調査では、完済時年齢、借入時年齢、年収、勤続年数、返済負担率、担保評価、ほかの債務や返済履歴など、多くの項目が住宅ローン審査で確認されています。
同じ年収の方でも、年齢や現在の借入状況などによって結果が違っても不思議ではありません。
フラット35の場合も、住宅ローンだけではなく、自動車ローン、教育ローン、カードローンや一定の分割払いなどを含めた年間返済額から総返済負担率を計算します。現在の基準では年収400万円未満は30%以下、400万円以上は35%以下とされています。これはフラット35の基準であり、民間金融機関すべてに共通する数字ではありません。
だから住宅ローンは、「年収だけを入力したシミュレーション」と実際の審査結果が同じになるとは限らないのです。
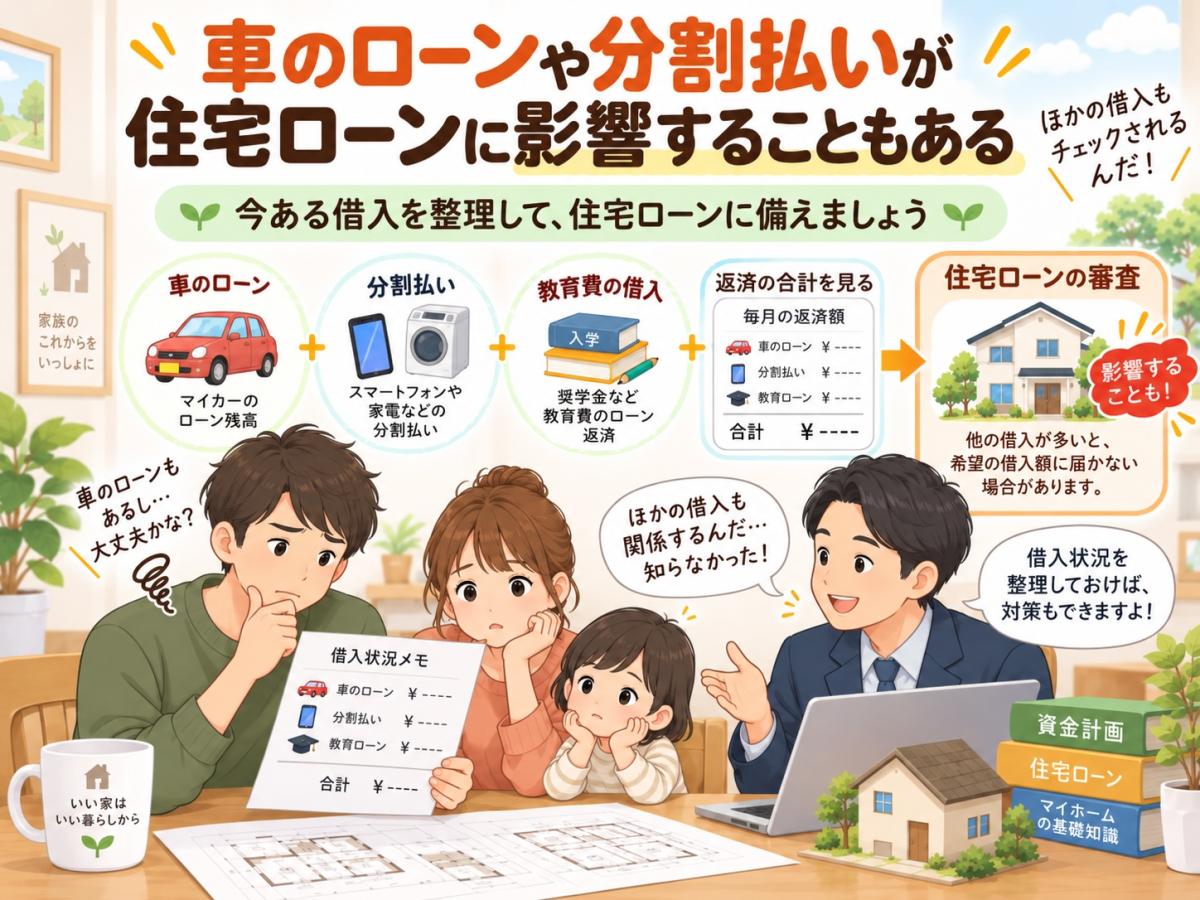
東三河で暮らしていると、車は生活に欠かせないという家庭も多いと思います。
夫婦それぞれが車を所有していて、どちらか、あるいは両方に自動車ローンが残っていることもあるでしょう。
住宅ローン審査では、こうした住宅ローン以外の返済も確認されることがあります。
フラット35では、自動車ローンや教育ローン、カードローン、クレジットカードのキャッシングや商品の分割払いなども総返済負担率に含まれます。
だからといって、「住宅ローンを増やすために、貯金を全部使って車のローンを返そう」と考えるのは危険です。
家を建てれば、引っ越し費用や家具家電など、完成前後にも現金が必要になります。
先に見るべきなのは、現在どんな借入があり、いつまで返済が続くのか。そのうえで、返済方法を変える必要があるのか、家づくり側を調整した方がよいのかを考えます。
数字を一つだけ動かすのではなく、家計全体を見ることが大切です。
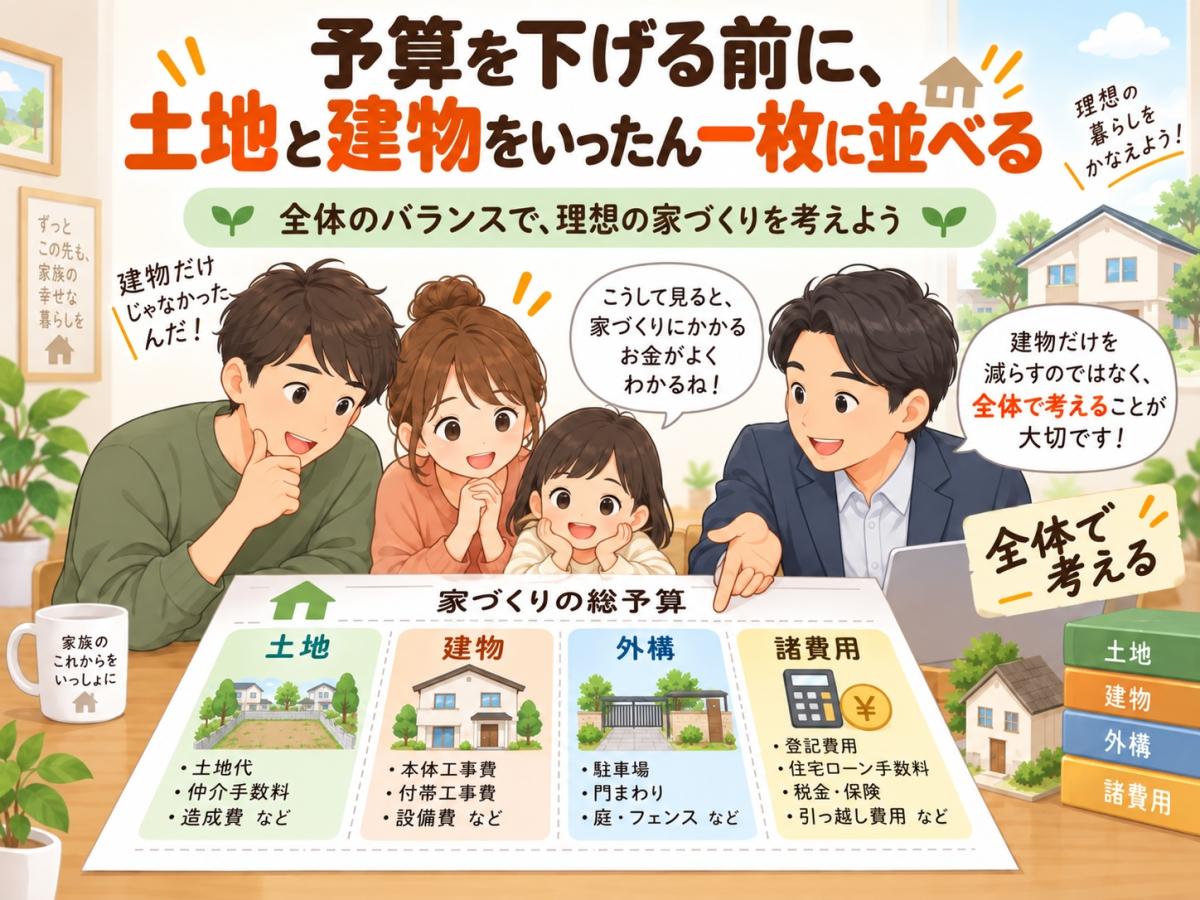
事前審査で借入額が少なくなると、多くの方が最初に建物を削ろうとします。
でも注文住宅の予算は、建物だけではありません。
土地、建物、外構、造成や地盤に関する費用、登記、住宅ローンに関する費用など、家づくり全体で考える必要があります。
たとえば借入額が希望より400万円少なかったとしても、「建物から400万円削る」という方法しかないわけではありません。
土地の探し方を少し変える。
建物の形をシンプルにする。
使う予定の薄い部屋を見直す。
設備やオプションの優先順位を整理する。
いくつかの場所で少しずつ調整できれば、暮らしやすさを大きく落とさずに総額を合わせられる可能性があります。
ぽんたのいえでも、土地と建物を別々に考えるのではなく、家づくり全体の予算を見ながら自由設計のプランを考えています。
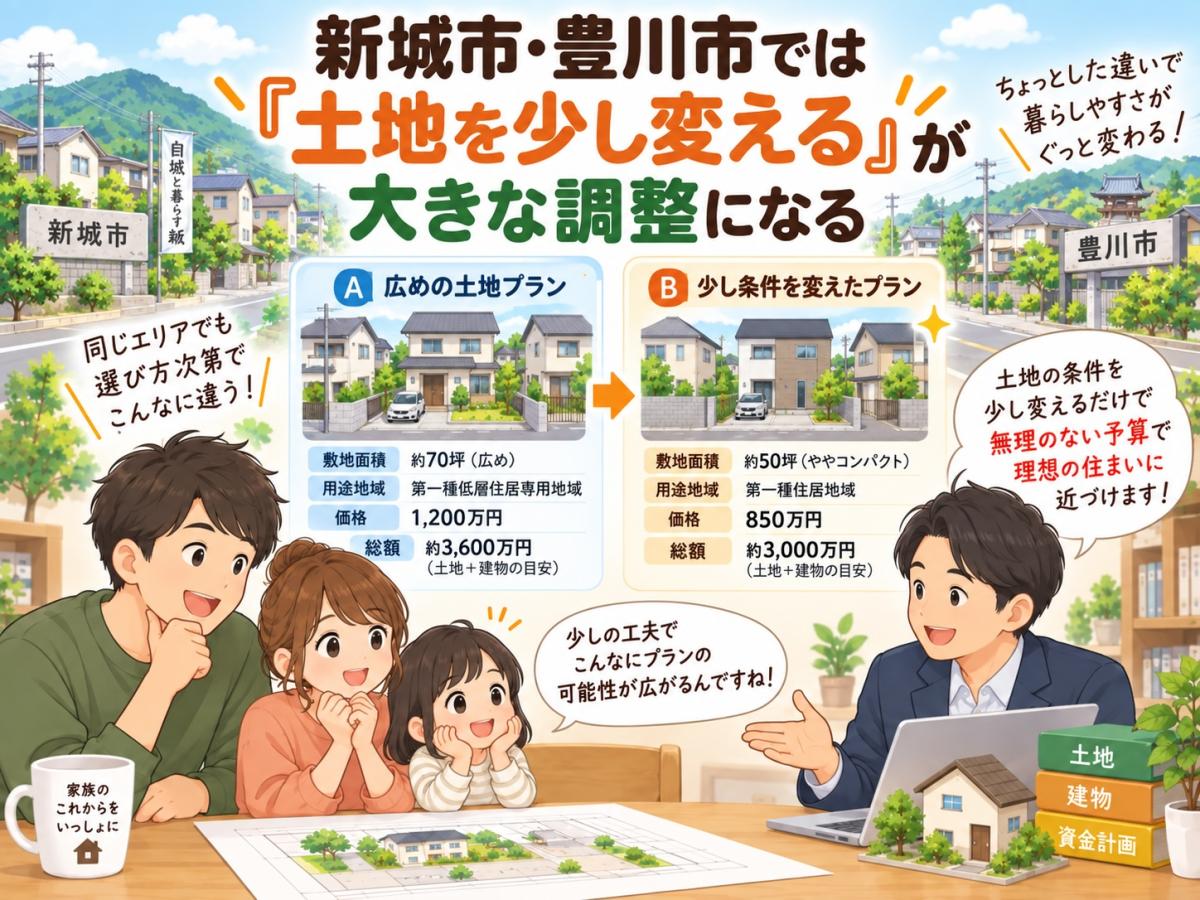
土地をすでに決めている方にとっては難しい部分ですが、まだ土地探しの途中であれば、ここはかなり重要です。
土地は「広ければ良い」「南向きなら良い」「人気の場所なら良い」とは限りません。
たとえば、希望していたエリアを大きく変えなくても、道路との位置関係や土地の形、広さ、駅や学校までの距離など、条件を一つ見直すことで候補が増えることがあります。
500万円借入額が足りないからといって、500万円分家を小さくするより、土地と建物の両方で調整した方が希望する暮らしを残せることもあります。
ただし、価格だけを見て土地を選ぶのも避けたいところです。
土地によっては造成、地盤、解体、上下水道などで別の費用が必要になる可能性があります。
「土地価格はいくらか」ではなく、「この土地に家を建てて住める状態にするまでいくら必要か」。
ここまで見て比較することが、総予算を組み直すときには重要です。
予算調整というと、
「30坪を25坪にする」
「子ども部屋を小さくする」
「収納を減らす」
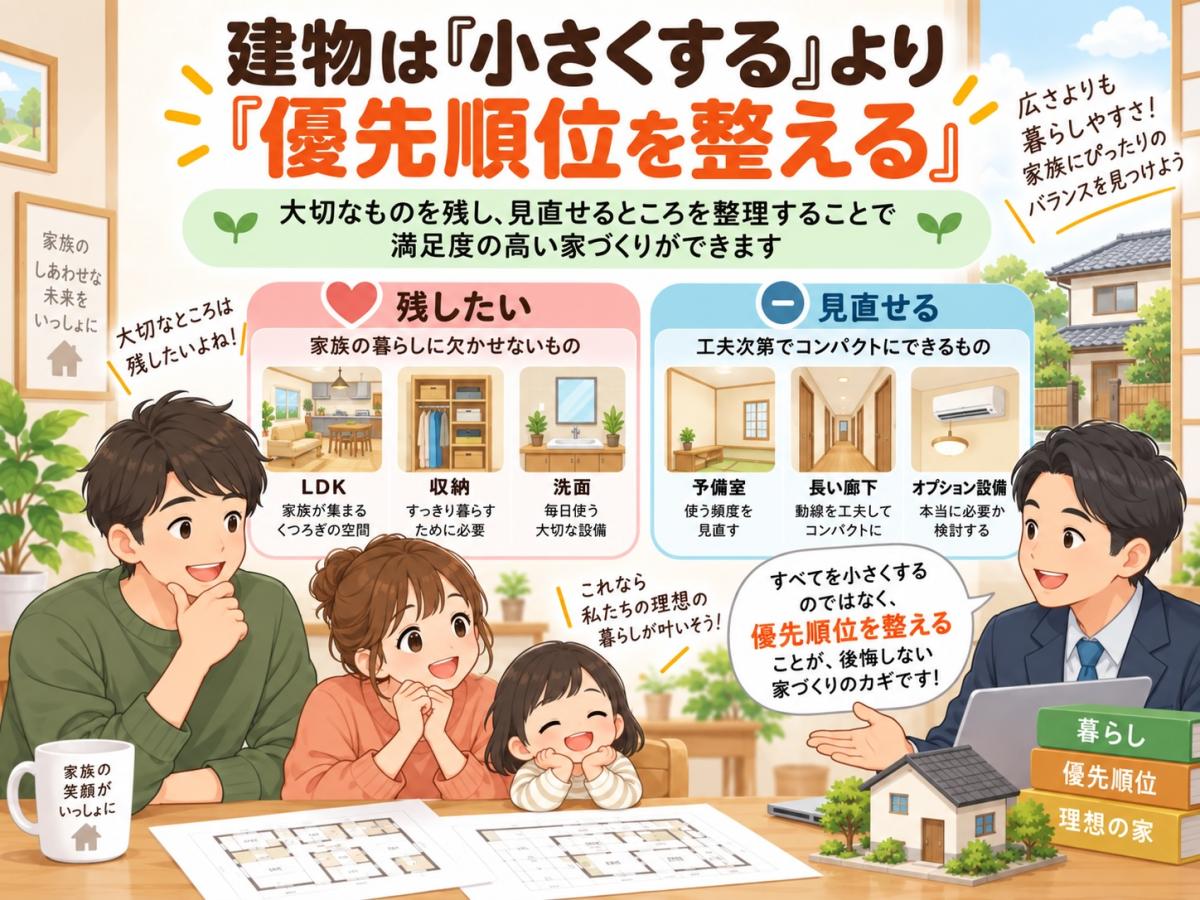
といった話になりやすいのですが、面積だけを削ると暮らしにくい家になることがあります。
直近の記事でもお伝えしましたが、小さな家が暮らしにくいのではありません。問題は、必要な場所まで一緒に削ってしまうことです。
家族が毎日長く過ごすLDK。
洗濯や身支度をする洗面まわり。
毎日使う収納。
家事動線。
こうした場所は残しながら、使う予定がはっきりしない予備室、大きすぎるホール、長い廊下、使用頻度の低い設備などを一つずつ見直します。
注文住宅だからこそ、「全部を小さくする」のではなく「自分たちに必要なところへ予算を残す」という考え方ができます。
借入額が少なかったときこそ、自由設計の良さが出る部分でもあります。
希望額に届かなかったとき、
「夫婦の収入をもっと合算すればいい?」
「返済期間を長くしたら?」
「別の金融機関ならもっと借りられる?」
という考えも出てくると思います。
実際、金融機関や住宅ローン商品によっては、借入期間や収入合算などの条件を変えることで結果が変わる可能性があります。フラット35にも一定の条件を満たす収入合算の仕組みがあります。
ただ、ここでも目的を間違えないことが大切です。
住宅ローンの目的は、希望額いっぱいまで借りることではありません。
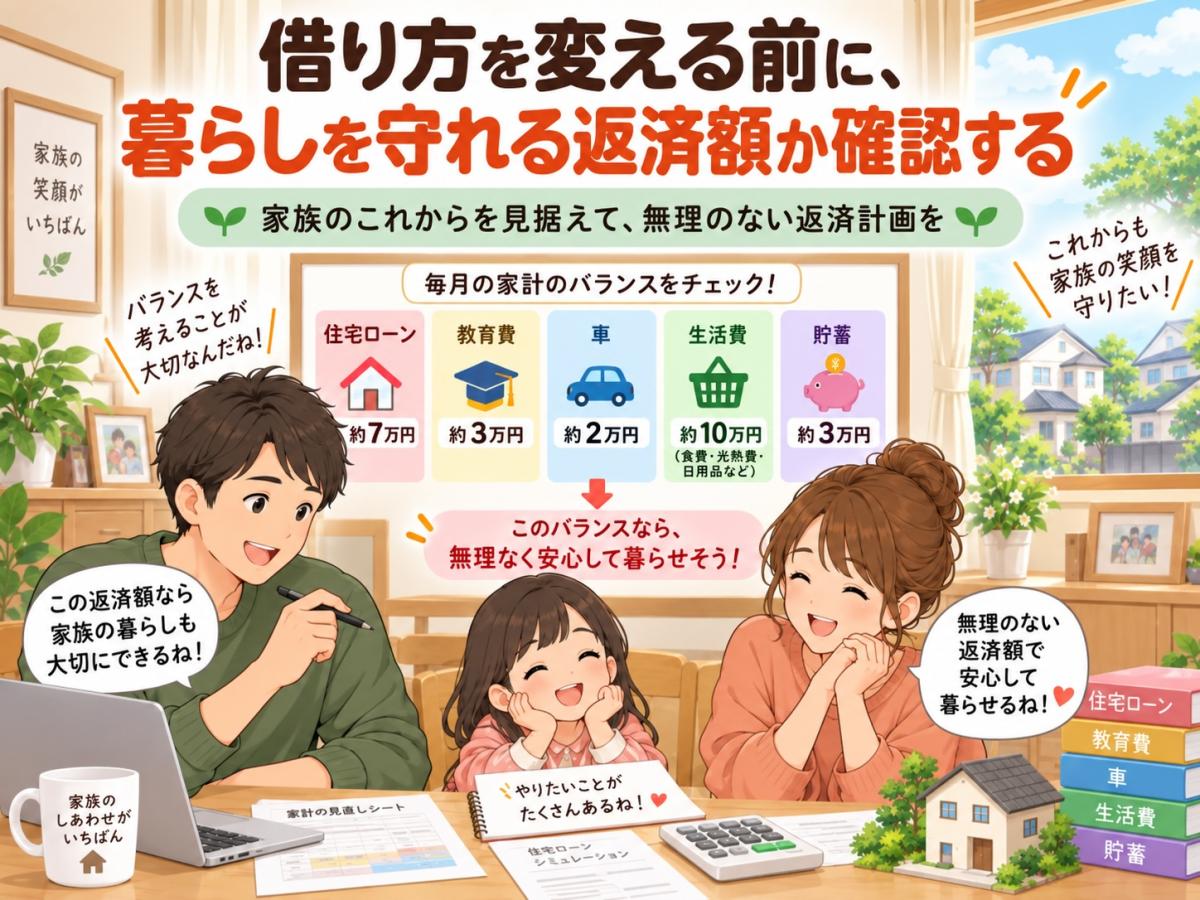
家族が家を建てた後も、車を維持して、子どもの教育費を払い、時には旅行にも出かけながら暮らしていくためのお金です。
住宅ローンの枠だけ増やせても、毎月の暮らしが苦しくなってしまえば意味がありません。
事前審査で希望額に届かなかったときは、「どうやって借入額を増やすか」と「どうやって家づくりを整えるか」を同時に考える。
その中から、家族にとって無理のない答えを探すことが大切です。
住宅ローンの事前審査で希望額に届かなかったとき、一番困るのは「結局、自分はどうすればいいのか分からない」ということだと思います。
年収も違えば、現在の借入も違います。
欲しい土地も、建てたい家も、家族に残しておきたい毎月のお金も違います。
だから、住宅ローンだけを見ても答えは出ません。
ぽんたのいえの住宅ローン相談会では、
・自分はいくら借りられそうなのか
・なぜ希望していた借入額に届かなかったのか
・今の予算をどう組み直せばよいのか
・土地と建物にそれぞれいくら使えばよいのか
といった内容を、家づくり全体を見ながら一緒に整理していきます。
「3,500万円借りたかったのに3,100万円だった」
「他社で事前審査をしたけれど、この金額では希望の家は無理と言われた」
「土地は決めたけれど、建物の予算が足りなくなった」
そんな状態でも構いません。
借入額が希望に届かなかったからといって、家づくりまで終わったとは限りません。
まずは今の数字を整理して、「何を変えれば家づくりが成立するのか」を一緒に考えてみませんか?
お電話かお問い合わせフォームからご予約ください。
ぽんたのいえ
フリーダイヤル:0120-56-3948
お問い合わせフォーム:https://ponta-house.net/contact.php

ぽんたのいえ
代表 新木正明
伸和建設株式会社 代表取締役社長 新木 正明
創業 昭和33年地元東三河の公共工事を担ってきました。
また戸建て住宅の建築、リフォーム、リノベーションなどの施工実績も多くさせていただいております。
通常のリフォームだけを取り扱っている業者とは違い、注文建築もご依頼がお受けできる会社として現在運営しております。そのため、他社と違ったきめ細かな、またお客様のニーズに合ったアドバイスなども可能かと思われます。